Oleh: Dr. Azwar Amiruddin, S.E., S.H., M.H., M.A (Pajak), CLI, CPA, Ak, APCIT, APCTP
Akademisi dan Praktisi Pajak serta Direktur Utama Fisca Group Indonesia
Lintaskriminal.co.id –Perubahan kebijakan Rencana Kerja dan Anggaran Biaya (RKAB) pertambangan dari masa berlaku 3 tahun menjadi evaluasi tahunan, sebagaimana diajukan oleh Komisi XII DPR dan disetujui oleh Menteri ESDM Bahlil Lahadalia pada Juli 2025, menimbulkan beberapa pertanyaan hukum yang mendalam, khususnya mengenai kepastian hukum bagi perusahaan yang telah memperoleh persetujuan RKAB selama 3 tahun sebelumnya.
Kebijakan ini berlandaskan pertimbangan penyesuaian produksi terhadap perubahan pasar, khususnya guna menghindari kelebihan pasokan batu bara yang dapat menekan harga dan mengurangi Pendapatan Negara Bukan Pajak (PNBP).
Namun, perubahan yang terjadi selama masa berlangsung berpotensi melanggar prinsip Non-Retroactive dan kepastian hukum yang diatur dalam UU No. 30 Tahun 2014 tentang Administrasi Pemerintahan serta UU No. 12 Tahun 2011 tentang Pembentukan Peraturan Perundang-undangan dan perubahannya.
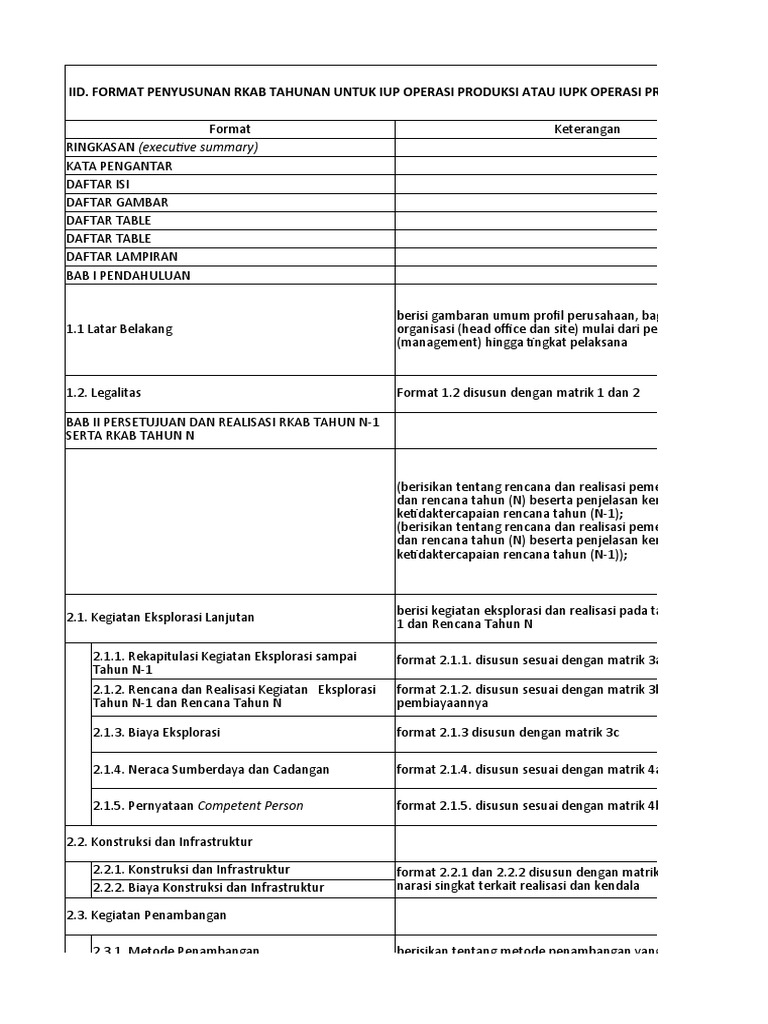
Secara normatif, RKAB tiga tahun untuk tahap Operasi Produksi diatur dalam Peraturan Menteri ESDM Nomor 10 Tahun 2023 yang kemudian diperbaiki melalui Peraturan Menteri ESDM Nomor 15 Tahun 2024, dengan dasar hukum utama Peraturan Pemerintah Nomor 96 Tahun 2021 yang diubah oleh Peraturan Pemerintah Nomor 25 Tahun 2024.
Aturan ini memberikan kejelasan bagi perusahaan pertambangan dalam merencanakan investasi dan operasional jangka menengah.
Namun, ketika pemerintah memutuskan untuk mengubah RKAB menjadi tahunan mulai tahun 2026 dengan tenggat waktu pengajuan ulang pada Oktober 2025, perusahaan yang sudah memiliki RKAB selama tiga tahun (misalnya untuk periode 2024–2026) menghadapi ketidakpastian.
Mereka diwajibkan mengajukan kembali RKAB untuk tahun 2026, meskipun seharusnya masih berlaku hingga akhir 2026 sesuai dengan persetujuan sebelumnya.
Dari sudut pandang hukum, tindakan ini dapat dianggap sebagai perubahan kebijakan yang bersifat retroaktif, karena mengganggu hak-hak perusahaan yang telah mendapatkan persetujuan berdasarkan aturan sebelumnya.
Dalam pembahasan Lampiran Undang-Undang Nomor 12 Tahun 2011 yang secara jelas melarang penerapan peraturan yang berlaku secara surut, kecuali dalam kepentingan umum yang diatur khusus, juga disebutkan bahwa peraturan perundang-undangan yang diberlakukan secara surut harus mencakup ketentuan mengenai status tindakan hukum yang terjadi, atau hubungan hukum yang ada selama masa antara tanggal mulai berlaku surut dan tanggal mulai berlakunya pengundangan.
Meskipun alasan pemerintah seperti stabilitas harga batubara dan PNBP dapat dianggap sebagai kepentingan ekonomi nasional, tindakan ini tetap perlu memperhatikan prinsip proporsionalitas serta perlindungan terhadap hak-hak yang telah diperoleh perusahaan.
Ombudsman RI bahkan telah menemukan adanya penyalahgunaan wewenang dalam proses penerbitan RKAB sebelumnya, termasuk ketidakjelasan penugasan kewenangan dari Menteri ESDM ke Direktur Jenderal Minerba tanpa dasar hukum yang cukup.
Di sisi lain, pemerintah memiliki wewenang untuk meninjau kembali kebijakan agar sesuai dengan situasi pasar, sebagaimana diatur dalam Pasal 10 Ayat 3 Permen ESDM No. 15 Tahun 2024, yang memperbolehkan perubahan RKAB lebih dari satu kali apabila terjadi “perubahan kebijakan pemerintah terkait volume produksi” atau “keadaan luar biasa”.
Namun, perubahan ini seharusnya diiringi dengan mekanisme transisi yang jelas, misalnya: ketentuan grandfather untuk perusahaan yang telah memiliki RKAB selama 3 tahun, sehingga tetap berlaku hingga masa berakhirnya.
Berikut adalah beberapa variasi dari kalimat tersebut: 1. Sosialisasi yang intensif sebelum penerapan sangat diperlukan, mengingat Dirjen Minerba mengakui bahwa sosialisasi menyeluruh belum dilakukan hingga Juli 2025. 2. Kebutuhan akan sosialisasi intensif sebelum penerapan sangat mendesak, karena Dirjen Minerba sendiri mengakui bahwa sosialisasi menyeluruh belum dilaksanakan sampai Juli 2025. 3. Diperlukan sosialisasi yang lebih gencar sebelum pelaksanaan, mengingat Dirjen Minerba mengakui bahwa sosialisasi menyeluruh belum dilakukan hingga Juli 2025. 4. Sosialisasi yang intensif sebelum penerapan sangat penting, mengingat Dirjen Minerba mengakui bahwa sosialisasi menyeluruh masih belum dilakukan hingga Juli 2025. 5. Mengingat Dirjen Minerba mengakui bahwa sosialisasi menyeluruh belum dilakukan hingga Juli 2025, sosialisasi intensif sebelum penerapan sangat dibutuhkan.
Perubahan sistem penilaian juga diperlukan guna mencegah menumpuknya permohonan, mengingat kemampuan Direktorat Jenderal Minerba terbatas (hanya 830 RKAB mineral yang disetujui dari 1.045 usulan pada 2024).
Tanpa tindakan-tindakan tersebut, kebijakan ini berpotensi memicu gugatan hukum dari perusahaan pertambangan ke Pengadilan Tata Usaha Negara (PTUN) dengan alasan pelanggaran prinsip kepastian hukum dan kerugian ekonomi akibat perubahan yang dilakukan secara sepihak.
Selain itu, industri pertambangan telah menyalurkan dana besar sesuai dengan RKAB tiga tahun, termasuk untuk reklamasi, pengolahan limbah, dan memenuhi kewajiban PNBP.
Jika RKAB tahun 2026 ditolak atau mengalami penundaan dalam persetujuannya, operasional tambang dapat terganggu bahkan berhenti, yang berdampak pada pelanggaran kontrak dengan pihak pembeli serta pemutusan hubungan kerja massal terhadap tenaga kerja di lokasi tersebut.
Solusi Hukum yang Berkeadilan
Untuk mengurangi konflik, pemerintah sebaiknya menerapkan pendekatan implementasi bertahap, yaitu mempertahankan RKAB selama 3 tahun bagi perusahaan yang telah mendapatkan persetujuan sebelum tahun 2025, sementara menerapkan RKAB tahunan untuk permohonan baru.
Hal ini sejalan dengan Pasal 10A Peraturan Menteri ESDM Nomor 15 Tahun 2024, yang memperbolehkan perubahan RKAB “kapan saja” selama terjadi perubahan kebijakan atau studi kelayakan.
Berikut adalah beberapa variasi dari teks tersebut: 1. Selanjutnya, percepat proses evaluasi digital melalui sistem Minerba One yang direncanakan dirilis pada awal 2025, agar tidak terjadi keterlambatan seperti yang dialami oleh 185 permohonan batubara yang masih dalam “proses/tidak diterbitkan” hingga 2024. Pemerintah juga perlu lebih melibatkan pelaku usaha dalam penyusunan aturan turunan, sesuai dengan permintaan Indonesian Mining Association (IMA), agar kebijakan yang dikeluarkan dapat realistis dan tidak merugikan investasi. 2. Untuk mempercepat digitalisasi proses evaluasi, pemerintah akan menggunakan sistem Minerba One yang dijadwalkan diluncurkan pada awal 2025, guna menghindari penundaan serupa dengan 185 permohonan batubara yang masih dalam proses atau belum diterbitkan pada 2024. Selain itu, pemerintah perlu lebih melibatkan pelaku usaha dalam penyusunan aturan pendukung, sebagaimana yang diminta oleh Indonesian Mining Association (IMA), agar kebijakan yang berlaku lebih realistis dan tidak mengganggu investasi. 3. Dalam rangka mempercepat digitalisasi proses evaluasi, sistem Minerba One akan diperkenalkan pada awal 2025, sehingga tidak terjadi keterlambatan seperti yang terjadi pada 185 permohonan batubara yang masih dalam proses atau belum diterbitkan hingga 2024. Pemerintah juga harus lebih melibatkan pelaku usaha dalam penyusunan aturan turunan, sesuai dengan harapan Indonesian Mining Association (IMA), agar kebijakan yang diterapkan lebih realistis dan tidak merugikan investasi. 4. Agar tidak terulangnya keterlambatan seperti yang dialami 185 permohonan batubara yang masih dalam proses atau belum diterbitkan pada 2024, pemerintah perlu mempercepat digitalisasi proses evaluasi melalui sistem Minerba One yang akan diluncurkan pada awal 2025. Selain itu, pemerintah perlu melibatkan lebih banyak pelaku usaha dalam penyusunan aturan turunan, sebagaimana yang diminta oleh Indonesian Mining Association (IMA), untuk memastikan kebijakan yang dikeluarkan lebih realistis dan tidak merugikan investasi. 5. Sistem Minerba One yang direncanakan diluncurkan pada awal 2025 diharapkan mampu mempercepat digitalisasi proses evaluasi, sehingga menghindari penundaan seperti yang terjadi pada 185 permohonan batubara yang masih dalam proses atau belum diterbitkan pada 2024. Selain itu, pemerintah perlu lebih melibatkan pelaku usaha dalam penyusunan aturan turunan, sesuai dengan permintaan Indonesian Mining Association (IMA), agar kebijakan yang berlaku lebih realistis dan tidak merugikan investasi.
Sebagai bahan pertimbangan bagi para pemangku kepentingan, perubahan kebijakan RKAB dari jangka 3 tahun menjadi 1 tahun memang diperlukan dalam menghadapi perubahan pasar, namun harus didasari oleh dasar hukum yang kuat serta mekanisme transisi yang adil.
Pemerintah harus segera mengeluarkan Peraturan Menteri ESDM yang baru, diikuti dengan penguatan berupa Surat Edaran yang mengatur pelaksanaan internal dari Permen tersebut, termasuk ketentuan teknis dalam penerapan kebijakan ini, seperti pengecualian bagi perusahaan yang masih memiliki RKAB 3 tahun yang berlaku.
Jika tidak, maka risiko ketidakpastian hukum dan tuntutan administratif dapat mengganggu iklim investasi di sektor pertambangan, yang justru bertentangan dengan tujuan awal kebijakan ini, yaitu menjaga stabilitas ekonomi nasional.
